Zahlungsmethoden auf Reisen: Kreditkarte, Debitkarte & Co.
Von Elaine · Stand: · 4 Min. Lesezeit
Inhalt · 6 Abschnitte
Deutsche lieben Bargeld. Im Ausland ist das eher umgekehrt. In Schweden könnt ihr euer Brot beim Bäcker mit Karte bezahlen, in den USA die Ware auf dem Flohmarkt. Eine Kreditkarte oder ein anderes elektronisches Zahlungsmittel ist ein Traveller Basic – aber welche Variante passt zu euch?
Kreditkarte, Debitkarte oder mobiles Bezahlen?
Kreditkarte ist nicht gleich Kreditkarte, und längst ist sie auch nicht mehr die einzige Option unterwegs:
Kreditkarte: In der originären Variante gewährt euch eine Bank eine vorher festgelegte Summe, das Kreditvolumen, das ihr in Anspruch nehmen könnt. In regelmäßigen Zeitabständen (i. d. R. einen Monat) muss euer ausgegebener Geldbetrag dann ausgeglichen werden – entweder durch automatischen Einzug von einem hinterlegten Bankkonto oder per Überweisung durch euch.
Debitkarte: Debit-Kreditkarten funktionieren wie die Geldkarten der Girokonten, d. h. ein vorher vorhandenes Guthaben wird sofort abgezogen. Inwiefern sich dieses Guthaben “überziehen” lässt, liegt bei euch und eurer Bank. Der Vorteil: Ihr könnt nur ausgeben, was ihr bereits an Guthaben aufgeladen habt, und verschuldet euch also erst mal nicht.
Mobiles Bezahlen (Apple Pay, Google Pay & Co.): Inzwischen in den meisten Ländern genauso verbreitet wie die Karte selbst und oft sogar kontaktlos schneller. Praktisch als Backup, falls ihr die physische Karte mal nicht dabeihabt – euer Smartphone bzw. eure Smartwatch reicht dann.
Bargeld: Nach wie vor sinnvoll als Rückfallebene, gerade in ländlichen Regionen, auf Märkten oder wenn mal ein Kartenlesegerät streikt. Ganz ohne sollte man auf keiner Reise unterwegs sein.
Wozu braucht ihr eine Kreditkarte?
Originäre Kreditkarten werden weltweit so ziemlich überall akzeptiert. Online habt ihr in der Regel immer die Möglichkeit, per Kreditkarte zu bezahlen. Beim Kauf von Flugtickets ist die Kreditkarte nach wie vor eines der am meisten akzeptierten und verwendeten Zahlungsmittel.
Daneben könnt ihr im Rahmen eures Kreditlimits sofort über Geld verfügen. Müsst ihr spontan eine größere Summe Geld aufbringen, braucht ihr nicht erst auf eine Überweisung oder das kommende Gehalt zu warten, sondern seid sofort zahlungsfähig. Verliert ihr im Urlaub euer Smartphone mit allen Daten oder müsst schnell einen Trip nach Hause buchen, wisst ihr diesen Service zu schätzen.
Größere Summen könnt ihr (optional) meist in Teilen zurückzahlen. Das geschieht zu einem Zinssatz, ähnlich den Überziehungszinsen beim Girokonto. So verlockend das manchmal sein kann, solltet ihr das natürlich im Griff behalten.
Im Ausland, zum Beispiel in den USA, Schweden oder Großbritannien, gibt es Läden, die nur noch Kartenzahlungen akzeptieren. Nicht zuletzt erspart ihr euch dadurch schweres Kleingeld im Portemonnaie.
Was müsst ihr beachten?
Bevor ihr losreist, lohnt sich ein kurzer Check eurer Karte:
- Auslandseinsatzgebühren: Manche Karten berechnen 1–2 % Aufschlag pro Zahlung im Ausland – prüft das vorab bei eurer Bank.
- Gebühren fürs Geldabheben: Am Automaten im Ausland können zusätzlich zur Auslandsgebühr auch feste Abhebegebühren anfallen.
- PIN merken bzw. griffbereit haben: Im Ausland wird häufiger die PIN statt Unterschrift verlangt, auch bei kleineren Beträgen.
- Zwei Zahlungsmittel dabeihaben: Nehmt nach Möglichkeit eine zweite Karte eines anderen Anbieters mit – falls eine Karte gesperrt wird oder ein Automat sie nicht akzeptiert, seid ihr nicht aufgeschmissen.
- Bank über die Reise informieren: Bei manchen Banken lohnt es sich, das Reiseland vorab zu hinterlegen, damit die Karte nicht wegen “ungewöhnlicher Aktivität” gesperrt wird.
- Wieviel Kreditlimit gewährt euch die Bank?
- Wann wird der Kredit beglichen?
- Müsst ihr eine Jahresgebühr für die Nutzung bezahlen?
- Wie hoch sind die Zinsen für Teilzahlungen?
Was tun bei Verlust?
Karte sperren lassen! 116 116 ist in Deutschland die zentrale Rufnummer für den Sperr-Notruf, aus dem Ausland erreicht ihr sie mit Landesvorwahl unter +49 116 116.
Unsere Zahlungsmethoden bei fluege.de
Bei der Buchung auf fluege.de akzeptieren wir eine ganze Reihe an Zahlungsmethoden: unsere eigene fluege.de Karte, Mastercard, Visa, Visa Electron, American Express, SEPA-Lastschrift, Klarna, Apple Pay sowie PayPal. Welche Zahlart im Einzelfall verfügbar ist, hängt von der Akzeptanz der jeweiligen Fluggesellschaft oder des Drittanbieters ab.
Wo bekommt ihr eine Kreditkarte?
Eine Kreditkarte müsst ihr nicht bei eurer Hausbank beantragen. Wenn ihr euch umschaut, findet ihr diverse Angebote mit jeweils anderen speziellen Vorteilen. Spoiler-Alarm: So auch bei uns.
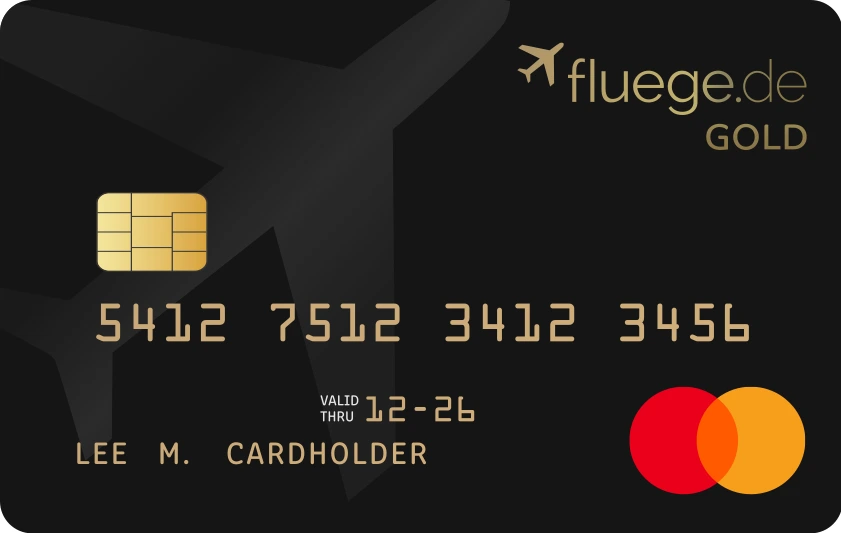
Die fluege.de Mastercard Gold wird durch unseren Partner, die Advanzia Bank, ausgegeben. Euren in Anspruch genommenen Kredit könnt ihr bis zu sieben Wochen zinsfrei per Überweisung begleichen. Es gibt keine Jahresgebühr, keine Auslandseinsatzgebühren und keine Gebühren für Bargeldabhebungen. Zusätzlich spart ihr euch als Karteninhaber:in bei jeder Flugbuchung auf fluege.de die sonst anfallende Servicepauschale.
Alle aktuellen Konditionen und Details findet ihr direkt unter go.fluege.de/card.
Wohin geht deine nächste Reise?
Economy, ein Erwachsener — Daten anpassen und Angebote von über 550 Airlines vergleichen.
Dein Ziel ist nicht dabei? Zur Flugsuche auf fluege.de Entdecke die fluege.de App